
Los trabajadores que buscaban aumentar su futura pensión mediante la Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS) tendrán menos margen para elevar su salario de cotización.
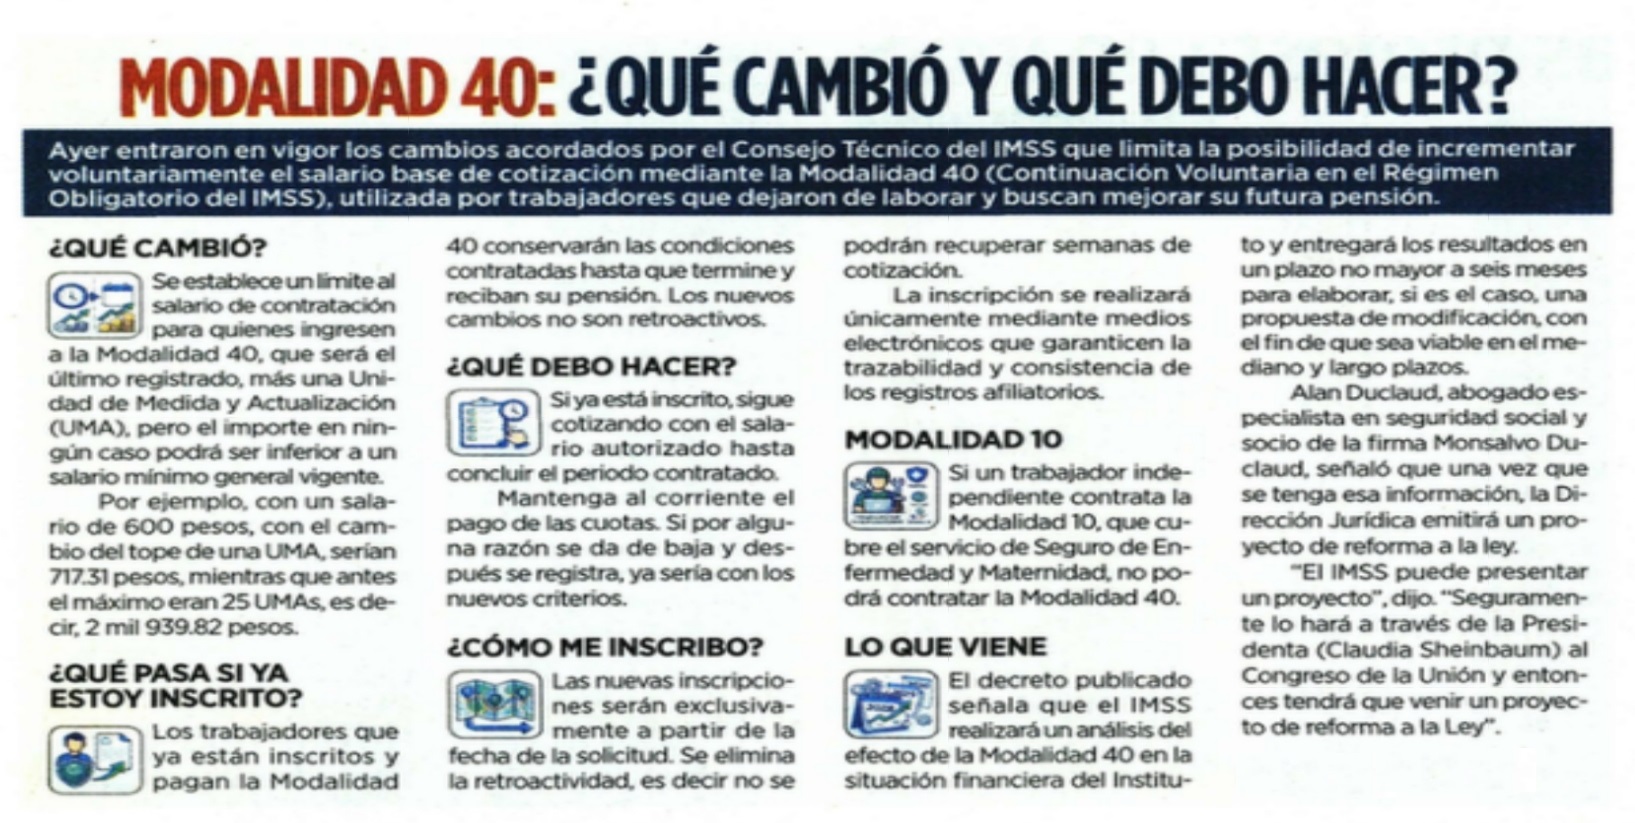
- El acuerdo publicado el 21 de octubre de 2026 en el Diario Oficial de la Federación (DOF) establece límites al salario con el que puedes incorporarte, elimina las nuevas inscripciones retroactivas y modifica los trámites.
La medida limita una de las principales estrategias de quienes, después de dejar un empleo formal, continuaban pagando cuotas por cuenta propia para mejorar su pensión, particularmente entre los trabajadores que se encuentran bajo el régimen de la Ley del Seguro Social de 1973.
- Jorge Ponce Yépez, presidente de la Comisión de Desarrollo de Seguridad Social del Colegio de la Contaduría Pública de México explicó que la restricción impide que los trabajadores sujetos a esta disposición aumenten libremente su salario de cotización hasta el tope de 25 UMA que contempla la legislación.
- Pero antes de conocer los cambios, es importante saber quién puede registrarse a la Modalidad 40 y qué requisitos debe cumplir. Además, si ya estás pensionado, actualmente pagas esta modalidad o apenas planeabas inscribirte, tu situación es diferente.
«Con esto el Seguro Social frena o intenta frenar cualquier incremento que quiera hacer una persona que ya no trabaje formalmente, pero que sí quisiera haber incrementado su pensión vía modalidad 40», señaló.
- El especialista advirtió que la principal consecuencia es que quienes pretendían elevar su salario de cotización para mejorar el monto de su retiro podrían quedar limitados por el último sueldo registrado ante el IMSS, mientras el Instituto analiza el impacto financiero de este esquema.
¿Quién puede registrarse a la Modalidad 40?
Para incorporarte a la Modalidad 40, también conocida como Continuación Voluntaria en el Régimen Obligatorio, debes cumplir con los siguientes requisitos:
- Haber sido dado de baja del régimen obligatorio del IMSS. Es decir, ya no contar con una relación laboral que te mantenga cotizando en ese régimen.
- Tener al menos 52 semanas cotizadas en el régimen obligatorio durante los cinco años anteriores a la fecha de tu baja.
- Presentar una solicitud por escrito dentro de los 12 meses siguientes a tu baja.
¿Qué es la Modalidad 40 y para qué sirve?
- La Continuación Voluntaria en el Régimen Obligatorio, conocida como Modalidad 40, permite a los trabajadores que causaron baja de un empleo formal seguir cotizando al IMSS por cuenta propia, siempre que cumplan los requisitos correspondientes.
«Si yo, un trabajador, ya no tengo un empleo formal, pero quiero seguir cotizando para efectos de mis pensiones, voy al Seguro Social, contrato esta modalidad 40 y comienzo a pagar de manera mensual lo que yo convenga con el Seguro Social a través de esta Modalidad 40», explicó Ponce Yépez.
- Este esquema permite seguir acumulando semanas de cotización y, para quienes tienen derecho a pensionarse bajo la Ley de 1973, puede ayudar a mejorar el salario promedio considerado para calcular la pensión.
Por ello, algunos trabajadores optaban por cotizar con un salario superior al que tenían registrado en su último empleo, dentro de los límites legales, y pagar las cuotas correspondientes para fortalecer su pensión futura. Con el nuevo acuerdo, esa posibilidad queda restringida para las incorporaciones sujetas a la medida temporal.
¿Cuánto podrán aumentar el salario de cotización?
El acuerdo del Consejo Técnico del IMSS establece que quienes se incorporen bajo las nuevas condiciones podrán registrar el último salario base de cotización que tenían al causar baja del régimen obligatorio o hasta ese importe más una UMA, sin quedar por debajo del salario mínimo general vigente en el resto del país.
- Ponce Yépez explicó el cambio con un ejemplo: si un trabajador tenía un salario base de cotización de mil pesos diarios, podría incorporarse con ese monto más el valor de una UMA diaria.
- El especialista resumió el efecto de la medida al señalar que el trabajador ya no podrá incrementar libremente su salario de cotización como podía hacerlo antes, cuando buscaba alcanzar el límite de 25 UMA.
Esto puede afectar especialmente a quienes dejaron de trabajar con un salario bajo y planeaban realizar aportaciones calculadas sobre uno considerablemente mayor.
- Por ejemplo, una persona que tenía un salario base de cotización de 15 mil pesos mensuales y pretendía cotizar con uno de 40 mil no podrá dar por hecho que podrá elegir esa cantidad, sino que deberá sujetarse al límite establecido por el acuerdo y a la forma en que el IMSS aplique la disposición a su caso.
Si el salario autorizado queda por debajo del que había planeado utilizar, también cambiará el monto de las aportaciones que podrá realizar bajo ese esquema y podría reducirse el beneficio que esperaba obtener en su pensión.
- El resultado dependerá de la historia laboral, las semanas cotizadas, el régimen pensionario y la edad de retiro de cada persona. Aunque la medida no significa que todas las pensiones disminuirán, pero sí limita una de las vías utilizadas para mejorar su cálculo.
¿Qué pasa con quienes ya están inscritos?
El acuerdo establece que los trabajadores que ya se encuentren inscritos en la Modalidad 40 cuando entre en vigor podrán permanecer bajo las condiciones actuales hasta concluir el periodo contratado.
- El documento señala que quienes ya estén incorporados «permanecerán en dicha modalidad, en las condiciones actuales, hasta la conclusión del periodo que tengan contratado».
También establece que las semanas y los salarios efectivamente cotizados y pagados conservarán sus efectos para el cálculo de los derechos pensionarios futuros.
- Ponce Yépez explicó que quienes ya están inscritos no tendrán una modificación inmediata de las condiciones de su periodo contratado. Sin embargo, advirtió que la restricción puede afectar a quienes pretendan aumentar su salario de cotización para mejorar su pensión.
«Si yo la quisiera incrementar ya me siento limitado con este nuevo acuerdo», dijo al referirse a la posibilidad de elevar el monto de la pensión mediante mayores salarios de cotización.
- Por ello, quienes estén próximos a terminar su periodo contratado deberán revisar las condiciones que les correspondan si desean continuar en la modalidad. El acuerdo no garantiza que una nueva incorporación o continuación posterior pueda realizarse con el mismo salario bajo las condiciones anteriores.
IMSS revisará el impacto financiero durante seis meses
- La medida forma parte de una revisión más amplia de la Modalidad 40; el Consejo Técnico instruyó a la Dirección de Finanzas del Instituto a analizar, en un plazo máximo de seis meses, los efectos de este esquema sobre la situación financiera del IMSS.
- Posteriormente, la Dirección Jurídica tendrá hasta seis meses adicionales para preparar una propuesta de modificación de las disposiciones normativas y someterla a consideración del Consejo Técnico.
Ponce Yépez destacó que el acuerdo establece una medida temporal y que todavía falta conocer qué decisiones tomará el Instituto después de evaluar los resultados.
«Todavía estamos en veremos qué pasa con este acuerdo, porque es un estudio previo que le pide el Seguro Social a su área de finanzas», explicó.
- El especialista relacionó la revisión con las presiones financieras del sistema de pensiones y el reto de contar con suficientes trabajadores en la formalidad que contribuyan al financiamiento de la seguridad social.
- El acuerdo, sin embargo, no elimina la Modalidad 40 ni establece un aumento generalizado de las cuotas. Lo que sí, ordena revisar su impacto financiero y aplicar condiciones temporales mientras se prepara una posible modificación normativa.
¿Qué deben revisar los trabajadores antes de incorporarse?
Ponce Yépez recomendó que quienes estén evaluando entrar a la Modalidad 40 revisen primero su historial de cotización y hagan un cálculo de la pensión que podrían recibir.
- «Primero debe de conocer sus semanas de cotización”, señaló. También pidió verificar el salario base de cotización registrado ante el IMSS, pues ambos datos son fundamentales para evaluar las opciones de retiro.
El especialista recomendó consultar las semanas reconocidas por el Instituto, comprobar el último salario registrado y calcular cuánto recibirían de pensión bajo las condiciones que les correspondan.
- Para quienes ya dejaron un empleo formal, el nuevo límite implica que deberán evaluar sus expectativas de pensión con base en el salario permitido por el acuerdo, sin asumir que podrán elevarlo libremente hasta 25 UMA.
¿Qué dijo el IMSS?
- El IMSS informó que las nuevas incorporaciones a la Modalidad 40 tendrán como límite salarial el último sueldo registrado antes de la baja, más una UMA, y ya no podrán contratar periodos retroactivos.
Según Carolina Cisneros Prado, coordinadora de Afiliación, los cambios buscan evitar simulaciones laborales y proteger los derechos pensionarios.
- Quienes ya están inscritos conservarán sus semanas cotizadas, aportaciones y condiciones autorizadas. El Instituto también prevé digitalizar trámites y pagos mediante el Portal Ciudadano para agilizar las gestiones.
De acuerdo con el instituto se respetarán las semanas cotizadas, aportaciones realizadas y las condiciones con las que cada persona fue incorporada al programa. En términos generales los cambios serán:
- Limita el salario para nuevas incorporaciones o contrataciones
- No habrá pagos retroactivos
- No habrá nuevas altas retroactivas
- La inscripción será por medios digitales
Conoce los cambios que pueden afectar tu pensión en 2026
Te explicamos siete puntos con ejemplos para entender qué puede pasar con tu retiro:
1. Ya no podrás elegir libremente un salario mucho más alto
Si dejaste de trabajar y quieres incorporarte a la Modalidad 40, ahora podrás cotizar con tu último salario base registrado ante el IMSS o aumentarlo hasta una Unidad de Medida y Actualización (UMA), su valor diario es de 117.31 pesos.
Por ejemplo, si cotizabas con un salario equivalente a ocho UMAs, podrías incorporarte con un máximo de nueve UMAs, pero no con 25.
2. Si tienes 58 o 59 años, tus planes podrían cambiar
Imagina que tienes 58 años, dejaste tu empleo y llevas tiempo ahorrando para pagar la Modalidad 40.
Tu objetivo era cotizar durante cinco años con un salario mucho mayor al de tu último trabajo para intentar conseguir una mejor pensión.
Con el nuevo límite, podrías tener que modificar esa estrategia.
- Esto importa especialmente si perteneces al régimen de la Ley del Seguro Social de 1973, donde el salario promedio de las últimas 250 semanas cotizadas interviene en el cálculo de tu pensión.
3. Si ya estás pagando la Modalidad 40, conservas tus condiciones por ahora
Si te inscribiste antes de la entrada en vigor del acuerdo, podrás continuar bajo las condiciones actuales hasta que termine el periodo que tengas contratado.
- Además, el IMSS reconocerá las semanas y los salarios efectivamente pagados para calcular tus futuros derechos pensionarios.
Sin embargo, cuando termine tu periodo contratado y solicites una nueva incorporación, deberás considerar las nuevas condiciones.
4. Si ya estás pensionado, tu pago no cambia por este acuerdo
Si ya recibes una pensión, las medidas no establecen una reducción de tu pago.
Vásquez Colmenares explicó que las personas pensionadas tienen derechos adquiridos y que las nuevas restricciones se concentran en quienes todavía planean incorporarse.
5. No podrás registrar fechas anteriores a tu solicitud
Los nuevos aseguramientos comenzarán exclusivamente desde la fecha en que presentes tu solicitud al IMSS.
- Por ejemplo, si solicitas tu incorporación en noviembre, no podrás establecer septiembre como fecha de inicio de ese nuevo aseguramiento.
Esto significa que debes prestar atención a cuándo realizas el trámite.
6. Tu inscripción deberá realizarse mediante mecanismos digitales
El IMSS tendrá que ajustar sus sistemas para que las inscripciones se realicen únicamente por medios digitales.
- La intención establecida en el acuerdo es garantizar que los registros puedan rastrearse y verificarse.
También se contempla un canal de atención para revisar casos especiales relacionados con las nuevas medidas.
7. Si no estás de acuerdo con las restricciones, existe la vía del amparo
El especialista Pedro Vásquez Colmenares explicó que los trabajadores podrían considerar un juicio de amparo cuando reciban una negativa para incorporarse bajo las condiciones que buscaban.
“La vía de amparo es una posibilidad y claro, cuesta y tarda, pero existe”, señaló el experto. Esto se debe a que los cambios fueron establecidos mediante un acuerdo administrativo y no por una reforma a la Ley del Seguro Social.
Sin embargo, presentar un amparo no garantiza ganar el juicio y puede implicar gastos y tiempo, más aún cuando tienen el contra a los jueces y magistrados del acordeón que podrián fallar en contra de los demandantes.
| Año | Cuota anual | Salario Base de Cotización de 25 UMAs en un mes de 30 días |
Costo de la Modalidad 40 en un mes de 30 días |
|---|---|---|---|
| 2023 | 11.166% | 77,805 pesos | 8,688 pesos |
| 2024 | 12.256% | 81,428 pesos | 9,980 pesos |
| 2025 | 13.347% | 84,855 pesos | 11,326 pesos |
| 2026 | 14.438% | 87,983 pesos | 12,703 pesos |
| 2027 | 15.528% | ND | ND |
| 2028 | 16.619% | ND | ND |
| 2029 | 17.709% | ND | ND |
| 2030 | 18.800% | ND | ND |
| Fuente: elaboración propia con datos de IMSS e Inegi |
ND: No Disponible UMA: Unidad de Medida y Actualización |
¿Por qué el IMSS cambió las reglas de la Modalidad 40?
La presidenta Claudia Sheinbaum señaló el 22 de octubre que las medidas responden a presuntos esquemas fraudulentos relacionados con pensiones altas.
- Por su parte, el IMSS ordenó analizar el impacto financiero de la Modalidad 40 en un plazo máximo de seis meses y posteriormente preparar una propuesta de modificaciones normativas.
Mientras tanto, las medidas temporales ya establecen nuevas condiciones para quienes buscan incorporarse.
¿Qué información debes revisar?
- Identificación oficial (INE)
- Clave Única de Registro de Población (CURP)
- Número de Seguridad Social (NSS)
- Registro Federal de Contribuyentes (RFC)
- Firma electrónica (la cual se perfila para ser obligatoria en próximos años)
- Que la homoclave del RFC sea la misma que está registrada en la afore.
Sheinbaum justifica la modificación de la Modalidad 40
- La Presidenta Claudia Sheinbaum Pardo abordó la modificación de la Modalidad 40 durante la Conferencia del Pueblo del jueves 22 de septiembre. La mandataria explicó que se decidió hacer cambios después de que encontraron posibles fraudes y para que se tenga los recursos necesarios para las pensiones reales.
«Encontramos fraudes, digamos, relacionados con el acceso a las pensiones altas. Entonces por eso se decidió regular la Modalidad 40, que era través de la cual se hacían estos esquemas fraudulentos para poder tener una pensión que no le correspondía la trabajador», comentó Claudia Sheinbaum Pardo.
- La mandataria compartió que en los próximos días se va a dar conocer cómo es que se encontró algunas pensiones vinculadas con esquemas fraudulentos. «Se tomó la decisión a partir de un análisis muy grande que se hizo en un equipo de trabajo en el Gobierno», comentó.
Hay 798,000 pensiones asociadas a la Modalidad 40
Actualmente hay 798,000 personas pensionadas por la Modalidad 40, de acuerdo con cifras oficiales, las cuales no sufrirán ninguna afectación con la revisión a este acuerdo.
- Cifras a noviembre de este año muestran que el gobierno pagó 20,508 millones de pesos al mes en nómina a este grupo de jubilados, esto es 246,000 pesos al año, sin considerar el aguinaldo.
Especialistas señalan que la revisión a la Modalidad 40 del IMSS es impopular pero necesaria, porque claramente había abusos por parte de algunas personas, además de que medidas como esa son las que se necesitan para empezar a poner orden en las pensiones de México.
- Hector Villarreal, experto en pensiones y catedrático del Tec de Monterrey, recordó que las pensiones de aquellos que empezaron a cotizar antes de julio de 1997 se calculan con el salario promedio de los últimos cinco años.
El problema, dijo, es que lo que se paga en cuotas en esos años mediante la Modalidad 40 no alcanza para cubrir aquellas pensiones que están muy por encima del sueldo real que tuvo un trabajador durante su vida laboral.
- Villarreal aseguró que esta estrategia para inflar las pensiones de manera importante mediante la Modalidad 40 solo estaba al alcance de aquellos que tenían cientos de miles de pesos disponibles para pagar cuotas por adelantado.
Por su parte, el vicepresidente de relaciones y difusión del Instituto Mexicano de Contaduría Pública, Rodolfo Servín, aseguró que la pausa y revisión a la Modalidad 40 es una medida responsable del IMSS.
- Ello porque lo que está haciendo es revisar y analizar dicha modalidad para detectar a quienes están cometiendo algún abuso del derecho que otorga la modalidad, pero sin afectar a los que sí tienen derecho a una pensión, argumentó.
- Enfatizó que lo que está haciendo es suspender temporalmente la prerrogativa que daba la ley para que los trabajadores se pudieran inscribir en el Seguro con un sueldo mucho mayor del que tuvieron en su vida laboral, sin que el régimen de continuidad voluntaria desaparezca.
- El presidente de la Asociación Mexicana de Afores (Amafore), Guillermo Zamarripa, afirmó que la revisión se explica porque hay gente que de manera incorrecta se está aprovechando de la modalidad, lo cual le genera un mayor costo fiscal al erario público.
Lo que está haciendo es suspender temporalmente la prerrogativa que daba la ley para que los trabajadores se pudieran inscribir en el Seguro con un sueldo mucho mayor del que tuvieron en su vida laboral, sin que el régimen de continuidad voluntaria desaparezca./PUNTOporPUNTO
Documento Íntegro a Continuación:
DOF - Diario Oficial de la Federación_M40Recibe nuestro boletín informativo, suscríbete usando el formulario